IL COST OF EQUITY (KE) NELLA VALUTAZIONE D’AZIENDA
Tempo di lettura: 8 minuti
Autore: Gabriele Gerzeli Magni
Il valore attuale di un capitale dipende dalle aspettative future sui flussi da esso generabili.
Di conseguenza, posto che il valore economico del capitale dell’azienda deriva dal valore dei flussi futuri che possono essere generati dalla gestione, diventa cruciale individuare il tasso di attualizzazione da utilizzare e in questa prospettiva il cost of equity è un parametro di riferimento importante.
“Il capitale esiste e ha un valore se è in grado di produrre ricchezza” – Teoria del valore di Fisher (1906)
Secondo la teoria dell’interesse di Fisher, a parità di condizioni di crescita economica, variano le preferenze dei soggetti in merito a:
- la disponibilità di beni oggi piuttosto che disporne domani (human impatience);
- la propensione all’investimento a discapito dell’utilizzo delle risorse oggi (investment opportunity).
La misura del tasso coincide dunque con il costo opportunità a non utilizzare oggi una ricchezza nella speranza di ottenere un incremento marginale futuro.
Il tasso di interesse, dunque, può essere inteso come la ricompensa per la rinuncia al consumo immediato, ovvero, riferito al contesto azienda, come il tasso di congrua remunerazione per il capitale che è stato investito.
Quindi, in sostanza, il tasso di attualizzazione è la misura della remunerazione dei due aspetti insiti nei flussi prospettici:
- price of time, pari al prezzo di differimento della disponibilità di una ricchezza;
- price of risk, pari al premio richiesto per sopportare il rischio che le aspettative future risultino difformi rispetto a quelle ipotizzate.
Tasso di attualizzazione
Il tasso di attualizzazione (detto anche tasso di sconto o “discount rate”) è il saggio di riferimento utilizzato per calcolare la variazione di valore subita nel tempo di una determinata grandezza economica.
Questo tasso consente di sommare grandezze economiche o finanziarie riferibili a periodi di tempo differenti (T1, T2, T3, Tn) che altrimenti non sarebbero comparabili.
Il tasso di attualizzazione trasferisce al tempo zero (attuale) il valore equivalente del capitale economico esigibile in una data futura e questo valore si dice per l’appunto attualizzato (ad oggi):
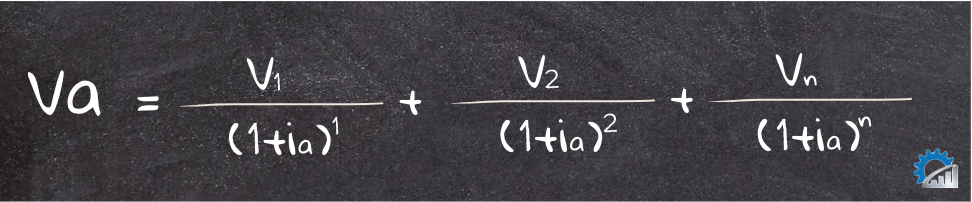
La somma dei flussi prospettici “Vt” (di reddito o di cassa) è attualizzata al tasso “i” nei periodi di tempo compresi tra 1 ed n.
È logico che un’azienda genera ricchezza (che giustifica questo investimento) nel momento in cui i flussi prospettici futuri prodotti garantiscono una redditività maggiore del costo delle risorse necessarie per effettuare l’investimento.
Di conseguenza, risulta di centrale importanza individuare il saggio più opportuno per il calcolo dell’attualizzazione.
Analizziamo di seguito le componenti che influiscono sulla scelta del tasso di attualizzazione: Cost of Equity (Ke) vs Weighted avarage cost of capital (WACC).
Cost of equity (KE)
Il capitale investito di un’azienda è finanziato da mezzi propri e da mezzi di terzi, ma il costo del capitale proprio (ke) rappresenta la componente più complessa da calcolare in quanto non si tratta di un dato certo (come lo sono gli interessi passivi corrisposti sul debito), ma come esposto in precedenza, rappresenta un costo opportunità.
Il costo del capitale proprio (ke) può essere determinato tramite:
- indicatori di redditività, come il ROE, oppure tramite metodi più complessi, come ad esempio:
- CAPM model, modello economico del “capital asset pricing”;
- multipli di mercato;
- APT, arbitrage pricing Theory.
Nella prassi l’approccio più utilizzato è il capital asset pricing model (CAPM) sviluppato da Sharp (1964). Secondo questo modello il costo del capitale proprio è composto da elementi indipendenti:

Dove:
- rf: costo del capitale privo di rischio (risk free rate);
- rm: rendimento medio atteso;
- ß: coefficiente di rischiosità specifica dell’azienda rispetto al contesto in cui opera;
- α: coefficiente di rischiosità addizionale dell’azienda (additional risk Premium). È un parametro aggiuntivo (poco utilizzato) che indica il premio di rischio addizionale. Nella prassi viene considerato per specifici fattori che non rientrano nel coefficiente beta, come ad esempio, la governance aziendale, il capitale umano, il posizionamento nel mercato, la presenza di opzioni di crescita e l’attività di ricerca e sviluppo.
Di seguito andiamo ad analizzare le due componenti del cost of equity (ke): il “Risk free rate” ed il “Price of risk”.
Risk free rate
Il tasso privo di rischio (rf) è il premio che spetta a chi rinuncia al consumo immediato della propria ricchezza, poiché ha deciso di investire nell’attività priva di rischio.
È un tasso di interesse reale maggiorato dell’inflazione attesa che rappresenta quindi il premio dello scorrere del tempo (price of time). Solitamente viene utilizzato prendendo in considerazione i rendimenti dei titoli di stato italiani (BTP) con scadenza decennale.
Questo perché, con riferimento al mercato dei capitali, un tasso privo di rischio è il rendimento disponibile (a partire dalla data di valutazione) riferito ad un titolo che il mercato generalmente considera “libero” dal rischio di default.
Tipicamente si fa riferimento ai titoli di stato perché sono considerati un’attività priva di rischio ovvero un investimento il cui rendimento atteso è caratterizzato da una varianza nulla (i rendimenti conseguiti sono pari a quelli attesi).
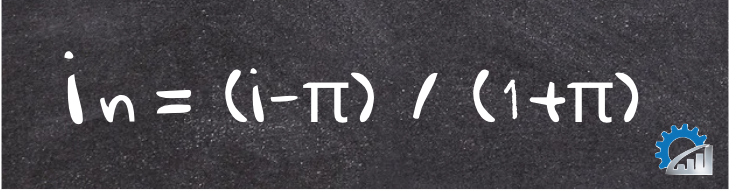
Dove:
- in: tasso reale;
- i: tasso nominale;
- π : tasso di inflazione.
Price of risk
Il premio per il rischio è la remunerazione aggiuntiva richiesta dagli investitori per un investimento più rischioso rispetto ad un investimento “free”.
Il rischio legato ad investimenti non rientranti nella categoria “risk free” è rappresentato dalla probabilità che il rendimento ottenuto dall’investimento sia differente da quello atteso (o addirittura negativo).
Anche in questo caso il capital asset pricing model (CAPM) determina il price of risk tramite la formula:
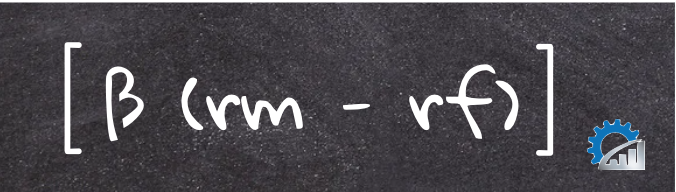
Dove:
- Rm – rf: indica il rendimento medio addizionale che, rispetto ai titoli di stato, l’investitore attende di avere acquistando un pacchetto di azioni diversificato. È possibile calcolarlo facendo riferimento agli studi e alle serie storiche dei vari paesi-mercato. Per le aziende non quotate si può calcolare il rendimento “rm” facendo riferimento alle stime aggregate del mercato in cui l’azienda è quotata;
- ß: il coefficiente beta indica la misura della sensibilità del rendimento di uno specifico investimento. Nell’ambito del capital asset pricing model (CAPM) è fondamentale per indicare la rischiosità della azienda:
- ß=1: il rischio sull’investimento dell’azienda è pari al rischio medio di mercato;
- ß≈0: assenza di rischio sistemico;
- ß>1: variazioni molto sensibili.
Molto spesso per calcolare il coefficiente beta nelle aziende non quotate si fa riferimento alla regressione del fatturato del settore dell’azienda rispetto al PIL.
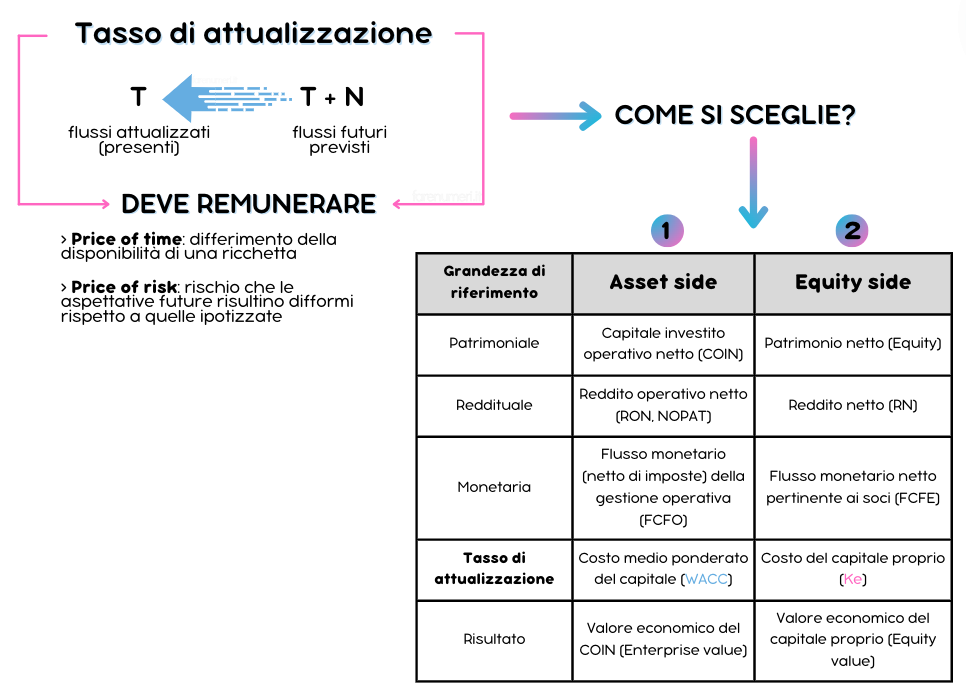
Posto che il tasso di attualizzazione debba remunerare sia il price of time che il price of risk, è importante che ci sia coerenza tra flusso attualizzato considerato ed il relativo tasso. La dottrina, in merito a ciò, individua due approcci:
- asset side, detto anche “unlevered”, stima il valore del capitale operativo dell’impresa (COIN) con un tasso di attualizzazione pari al weighted avarage cost of capital (WACC);
- equity side, detto anche “levered”, stima il valore il valore economico del capitale proprio (Equity Value) utilizzando come tasso di attualizzazione il costo equity (KE).
Se ti interessa approfondire ulteriormente l’argomento della valutazione d’azienda ti consigliamo leggere gli articoli dedicati:
- metodo patrimoniale;
- metodo reddituale;
- metodo misto;
- metodo finanziario.
Inoltre, se ti interessa approfondire un altro metodo di scelta del tasso di attualizzazione, ti consigliamo l’articolo dedicato al WACC (weighted avarage cost of capital).

Alcune domande sul cost of equity
Che significa attualizzare i flussi di cassa?
L’attualizzazione dei flussi di cassa è un meccanismo che converte i flussi di cassa futuri in un valore attuale e equivalente.
Qual è la differenza tra attualizzazione e capitalizzazione?
I flussi futuri sono convertiti in flussi presenti e la logica dell’attualizzazione consente di pervenire al valore attuale delle entrate e uscite di cassa che avranno luogo in periodi diversi da oggi.
Al contrario, la capitalizzazione consente di individuare il valore futuro dei flussi di cassa investiti oggi.

A cosa serve attualizzare?
Attualizzare uno o più flussi monetari significa calcolare il valore equivalente che sarebbe possibile attribuire loro se si manifestassero oggi.
Come si deve interpretare il coefficiente Beta?
ß Indica la misura della sensibilità del rendimento di uno specifico investimento:
- ß > 1: il titolo si muove nella stessa direzione del mercato ma con oscillazioni maggiori;
- 0 < ß < 1: il titolo si muove nella stessa direzione del mercato ma con oscillazioni minori;
- -1 < ß < 0: il titolo si muove in direzione opposta rispetto al mercato ma in maniera contenuta;
- ß < -1: il titolo si muove in senso opposto al mercato con oscillazioni maggiori.

Gabriele Gerzeli Magni
Laureato magistrale in amministrazione controllo e professione, praticante dottore commercialista. Tramite articoli di valore guido le persone verso una migliore comprensione delle sfide e delle opportunità nel mondo economico-aziendalistico aiutandole a prendere decisioni informate.