COME VALUTARE UN’AZIENDA CON IL METODO REDDITUALE
Tempo di lettura: 5 minuti
Autore: Gabriele Gerzeli Magni
Il metodo reddituale è una metodologia di valutazione aziendale basata sul presupposto che: il valore di un’azienda è determinato dai redditi che è in grado di generare in base alle previsioni future.
Cos’è il metodo reddituale?
Questo metodo rientra nella categoria dei metodi dei flussi, che possono essere suddivisi in due categorie principali:
- reddituali: considerano grandezze flusso come il risultato operativo e il risultato netto;
- finanziari: considerano grandezze flusso come i flussi finanziari e monetari.
Inoltre, i metodi possono differire anche per il trattamento dell’inflazione:
- metodi nominali: considerano l’aumento generale dei prezzi nelle previsioni future;
- metodi reali: ipotizzano la costanza dei prezzi, facendo riferimento al livello dei prezzi attuali.
Solitamente questo metodo viene utilizzato per aziende stabili e redditizie che hanno raggiunto una buona maturità e gode di:
- media verificabilità e soggettività;
- alta razionalità.
L’idea di base della formula utilizzata dal metodo reddituale è presupporre che l’azienda raggiunga sempre la stessa crescita dell’utile netto anno dopo anno, e sposta in avanti (fino al momento in cui l’impresa ha raggiunto uno stato stazionario) la capitalizzazione degli utili normalizzati.
Come normalizzare gli utili
L’utile di bilancio è molto spesso una rappresentazione incompleta poiché è influenzato da elementi che non appartengono alla gestione caratteristica, che si manifestano sporadicamente. Pertanto, è necessario normalizzare il reddito, cioè, depurarlo dalle componenti reddituali straordinarie ed esprimerlo al netto degli oneri finanziari e delle imposte.
La normalizzazione mira a individuare la capacità reddituale stabile e reale dell’azienda, eliminando elementi casuali, non ripetibili o non pertinenti. Questo evita che alcuni esercizi risultino gonfiati o sottostimati a causa di valori irregolari.
Alcune rettifiche necessarie a questo scopo sono:
- aggiungere (sottrarre) o spalmare su un periodo più lungo oneri (proventi) straordinari/non ricorrenti, come ad esempio: utili o perdite non ricorrenti da cessione di partecipazioni, perdite straordinarie e proventi assicurativi legati a calamità naturali e costi di ristrutturazione non ricorrenti;
- eliminare o aggiungere alcune voci di conto economico per ottenere maggiore coerenza;
- eliminare l’influenza della gestione degli utili da parte degli amministratori/soci, come ad esempio compensazioni troppo alte o troppo basse pagate ai gestori/proprietari;
- invertire l’effetto di principi contabili che distorcono la valutazione della performance economica. Ad esempio: leasing interamente contabilizzati come costi operativi nei principi contabili italiani (bisogna sommare i costi operativi e sottrare ammortamento e interessi) oppure ammortamento eccessivo (insufficiente) di immobili, impianti e macchinari;
- se l’inflazione è significativa, adeguare l’ammontare nominale degli utili passati e futuri.
Al termine di questo primo step, una volta calcolati gli utili netti normalizzati, si può procedere con le fasi successive.
I modelli di riferimento
Il metodo reddituale può essere implementato attraverso due versioni distinte:
Formula di capitalizzazione degli utili normalizzati
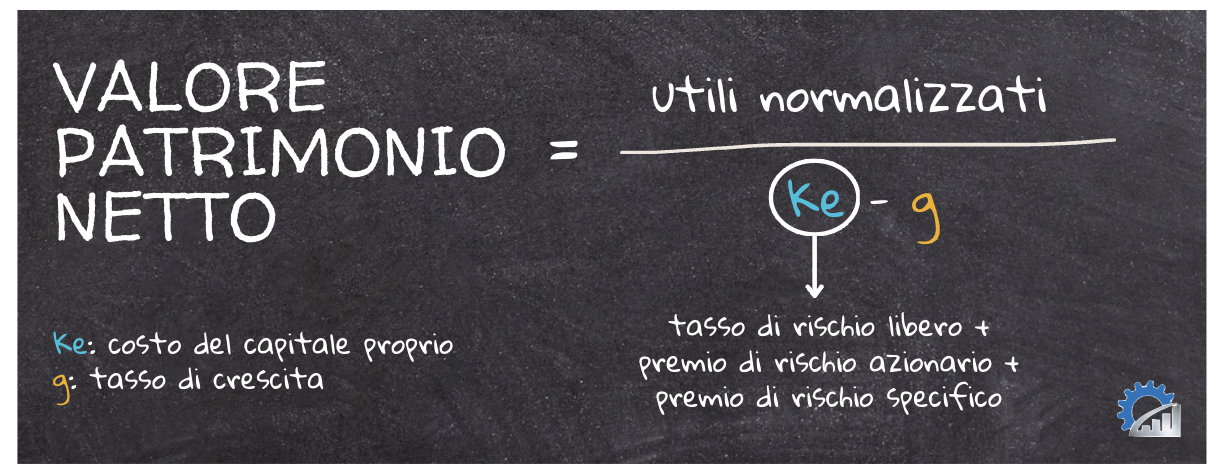
Questa semplice formula presuppone lo stesso tasso di crescita dell’utile netto anno per anno (g). Il punto di partenza è considerare l’utile normalizzato e successivamente rapportarlo alla differenza tra il costo del capitale proprio (ke) e la crescita prevista (g):
Il costo del capitale proprio (ke) è pari alla somma di tre componenti:
-
- tasso di rischio libero (free risk rate): indica il rendimento di un’attività finanziaria priva di rischio. Solitamente si considera il rendimento dei titoli di stato a medio lungo termine;
- premio per il rischio azionario (equity risk premium): è una stima del rendimento addizionale che gli investitori chiedono al mercato per detenere un portafoglio di titoli azionari. È calcolato come media dei dati storici, analisi prospettica e indagini di mercato;
- premio di rischio specifico (specific risk rate): rappresenta il rendimento aggiuntivo richiesto dagli investitori per assumere il rischio specifico associato all’azienda in esame.
Invece il valore degli utili normalizzati (numeratore) viene calcolato secondo le indicazioni riportate nel paragrafo precedente.
Modello di sconto dei dividendi
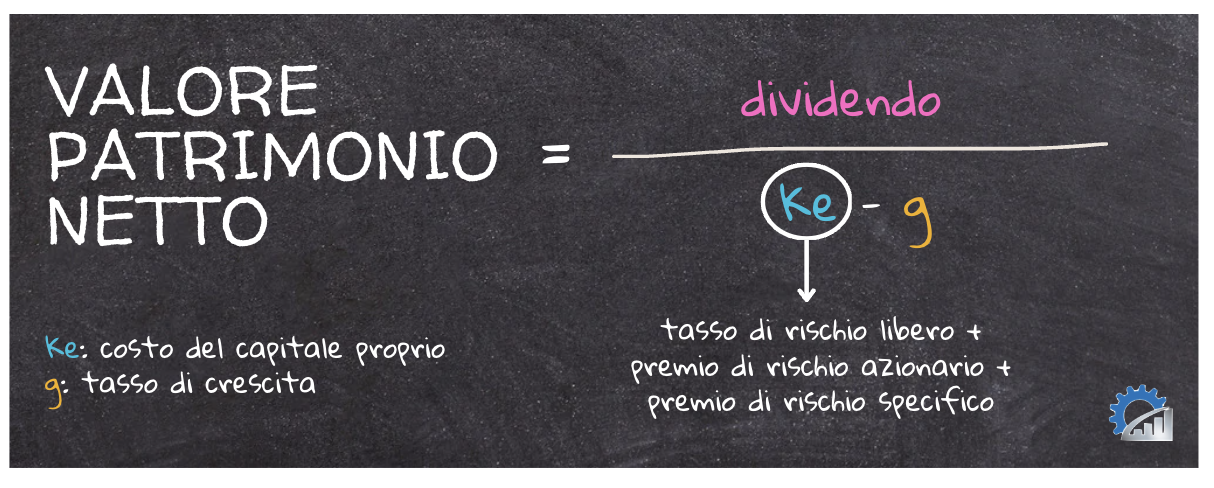
Questa formula viene utilizzata quando c’è una crescita attesa significativa (rispetto all’inflazione), quindi è necessario considerare una deduzione per normalizzare gli utili per la quota di profitto che deve essere reinvestita e non può essere distribuita come dividendo (tasso di ritenzione).
Il dividendo (numeratore) è calcolato come segue:

Per calcolare il pay-out ratio, ovvero la percentuale di utili distribuita agli azionisti sotto forma di dividendi, bisogna procedere come segue:
- calcolare il ROE: utili normalizzati/valore contabile iniziale del PN;
- calcolare il tasso di ritenzione (retention rate): g/ROE;
- calcolare il pay-out ratio: 1-retention rate.
Arrivati a questo punto abbiamo tutti gli elementi per poter calcolare il valore del patrimonio netto: rapportiamo il dividendo alla differenza tra ke e g (costo del capitale proprio – tasso di crescita).
Conclusioni e caso pratico
In conclusione, il metodo reddituale si rivela un efficace strumento per valutare le aziende, poiché si basa sulla loro capacità di generare reddito nel tempo.
Questo approccio è particolarmente adatto per aziende stabili e redditizie, che hanno raggiunto una buona maturità. Tuttavia, è fondamentale normalizzare gli utili, eliminando componenti non ricorrenti o straordinarie, al fine di ottenere una valutazione accurata e coerente e considerare il metodo reddituale congiuntamente ad altri metodi.
Per facilitare ulteriormente la comprensione e l’applicazione di questa metodologia, abbiamo preparato un file Excel che illustra un caso pratico di valutazione aziendale.

Puoi esaminare e scaricare il file Excel fornito per comprendere meglio i passaggi coinvolti e utilizzarlo come guida durante le tue valutazioni aziendali.

Gabriele Gerzeli Magni
Laureato magistrale in amministrazione controllo e professione, praticante dottore commercialista. Tramite articoli di valore guido le persone verso una migliore comprensione delle sfide e delle opportunità nel mondo economico-aziendalistico aiutandole a prendere decisioni informate.