
DIRECT COSTING: COME SI CALCOLA E QUANDO USARLO
Tempo di lettura: 7 minuti
Direct costing vuol dire contabilità a costi variabili (direct = direttamente proporzionale alla quantità di produzione) e si contrappone a full costing che significa contabilità a costi pieni.
L’oggetto di calcolo, in entrambi i casi, è il costo di prodotto. Il direct costing attribuisce ai prodotti i soli costi variabili, mentre il full costing imputa ai prodotti sia i costi variabili che quelli fissi.

Cosa si intende per direct costing
Occorre premettere, al riguardo, che la terminologia aziendale è spesso confusa, per cui non sempre è chiaro se per direct cost si intende costo variabile o costo diretto (che sono due cose differenti) e se per full cost s’intende costo pieno complessivo, costo industriale, costo operativo o qualcos’altro.
Inoltre, è bene distinguere due approcci al direct costing:
Approccio originario
È quelli in cui il direct costing è un sistema contabile caratterizzato dal fatto che il calcolo del costo di prodotto è rivolto principalmente alla valutazione delle rimanenze di prodotti per la redazione del bilancio. In questo caso le rimanenze sono valorizzate a costo variabile.
Con il full costing, invece, la valutazione delle rimanenze avviene a costi pieni. Nel caso del direct costing ciò significa che i costi fissi sono considerati tutti di competenza del periodo di bilancio e che nessuna quota di essi è rinviata al futuro attraverso il meccanismo contabile delle rimanenze. Di conseguenza, il risultato netto d’esercizio differisce nei due casi.
Approccio più ampio
Assume il direct costing come sinonimo di determinazione del costo di prodotto, adottando la configurazione di costo variabile, con finalità schiettamente operative, cioè per orientare alcune decisioni aziendali aventi per oggetto i singoli prodotti, senza preoccuparsi in prima battuta dei criteri di valutazione delle rimanenze di magazzino e delle modalità di rappresentazione del bilancio d’esercizio.
In questo articolo facciamo riferimento a questo secondo approccio, perché più flessibile, più orientato ad esigenze gestionali della direzione, e come tale più adatto a soddisfare i fabbisogni informativi delle PMI.
Come funziona
Con il direct costing:
- si determina il costo variabile di prodotto;
- si determina per ogni prodotto un risultato economico che si chiama margine lordo di contribuzione.
Per determinare il costo variabile di prodotto occorre innanzitutto distinguere i costi variabili dai costi fissi.
I costi variabili assumono valori diversi a seconda della quantità di produzione o di vendita e crescono o diminuiscono proporzionalmente in relazione alle variazioni di quest’ultima. Pertanto, se la quantità prodotta aumenta del 5%, i costi variabili crescono di altrettanto; se la quantità diminuisce del 10%, i costi variabili decrescono nella stessa misura %.
I costi fissi restano invariati al variare della produzione, almeno nei limiti della capacità produttiva esistente (impianti, macchinari, personale indiretto, ecc.). Anch’essi variano, ma in conseguenza di variazioni della capacità produttiva o di altre decisioni di tipo discrezionale (ad esempio R&S, formazione, ecc.).
I costi variabili, in un’impresa industriale, riguardano sia alcune risorse tipicamente impiegate per la produzione, come le materie prime, il lavoro diretto (talora), la parte delle utenze commisurata al consumo, ecc., sia risorse non strettamente produttive, come commissioni e provvigioni.
I costi variabili sono nello stesso tempo costi diretti (questo non vuol dire che i costi diretti siano solo quelli variabili), cioè sono imputabili ai prodotti in base alla quantità di risorsa impiegata, il che non richiede l’adozione di criteri a volte complessi di ripartizione dei fissi, che generalmente sono indiretti.
Pertanto, il direct cost è un costo più oggettivo del full cost. Nello stesso tempo, però, è una configurazione di costo di prodotto parziale, il che ne limita il campo di applicazione.
Il risultato economico associato al costo variabile, quando questo viene confrontato con il ricavo di vendita, si chiama margine lordo di contribuzione:
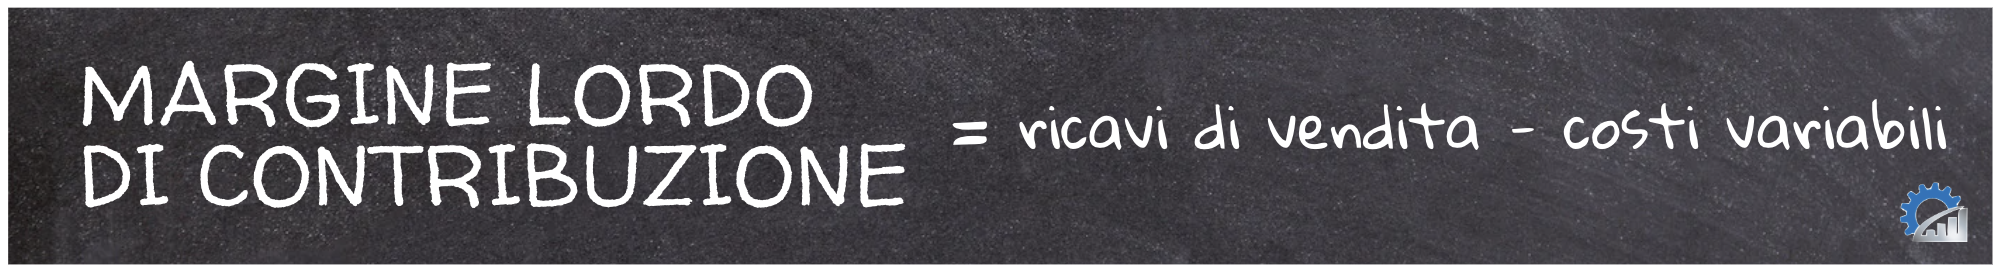
La denominazione di tale risultato economico sta a significare che la vendita dei prodotti, una volta coperti i costi variabili, contribuisce nella misura del margine a coprire i costi fissi, e quindi ad ottenere un certo reddito netto.
Ad esempio, se i ricavi sono pari 500 € e i costi variabili ammontano a 200 €, il margine lordo di contribuzione è: 500 – 200 = 300 €.
A volte, e opportunamente, oltre al margine lordo di contribuzione si calcola anche un secondo margine meno lordo, sottraendo i costi fissi diretti di prodotto. Questi ultimi possono riguardare ad esempio macchine e attrezzature specifiche di un prodotto; in questo modo si attribuiscono al prodotto tutti i costi diretti, sia quelli variabili che quelli fissi.
Il risultato che ne deriva si chiama margine semi-lordo di contribuzione. Spesso il margine lordo viene definito di primo livello e quello semi-lordo di secondo livello o diretto.
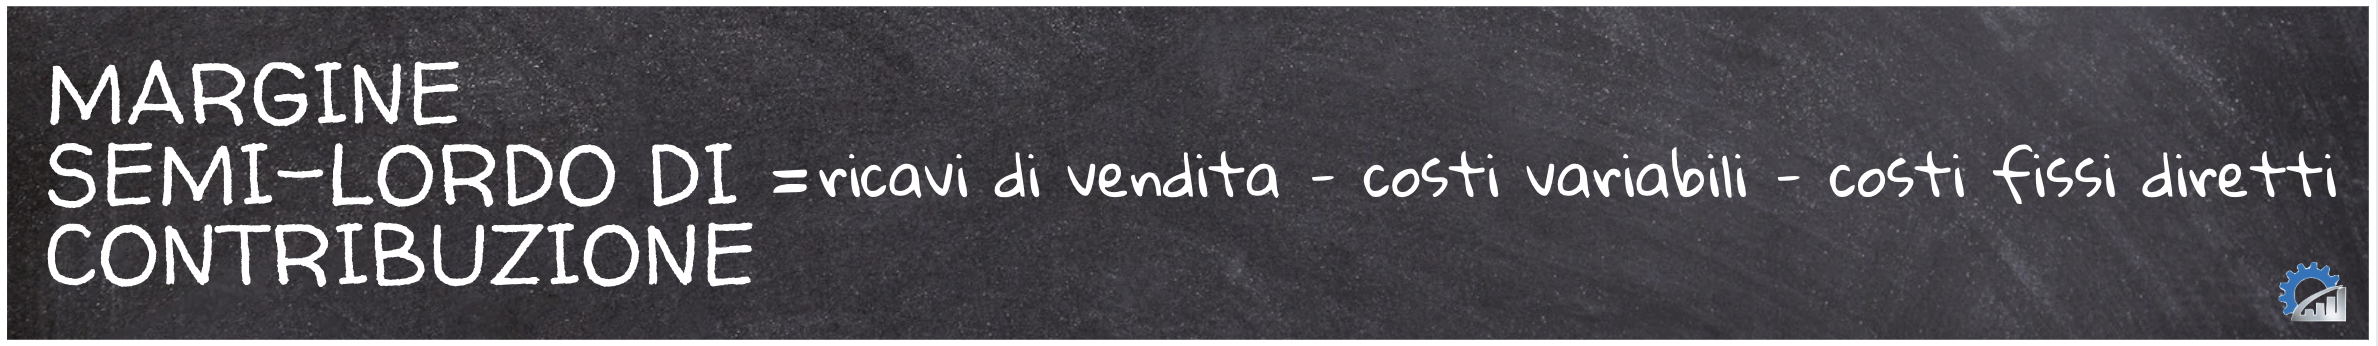
Ad esempio, se un prodotto richiede costi fissi diretti per ammortamento attrezzature pari a 50 €, il margine di secondo livello sarà: 500 – 200 – 50 = 250 €.
Il confronto tra le configurazioni di costo e di risultato economico di prodotto, considerando anche il full costing nelle sue principali versioni, può raffigurarsi così:

Si noti che il full cost non è incompatibile con il direct cost, in quanto il primo è maggiore del secondo. Se ad esempio il full cost è 300 €, il direct cost sarà ad esempio 200, per cui una buona contabilità a costi pieni sarà in grado di evidenziare entrambe le grandezze.
Ciò è naturalmente possibile solo se si sono separati i costi variabili dai costi fissi, cosa a volte difficile, ma non impossibile anche per le PMI.
Perché si usa e quando si usa
Gli scopi a cui tende la determinazione del direct cost di prodotto riguardano essenzialmente:
- la formulazione di talune decisioni aziendali aventi per oggetto i prodotti;
- il controllo dell’efficienza economica della gestione e il collegato contenimento dei costi;
- la valutazione delle rimanenze di prodotti ai fini della redazione del bilancio.
Per il primo scopo, si tratta di uno strumento per orientare decisioni molto importanti, come:
- formulazione (o verifica della convenienza) dei prezzi di vendita;
- make or buy;
- scelta del mix dei prodotti;
- decisioni di eventuale eliminazione di prodotti dalla gamma;
- eccetera.
Per tale scopo, il direct costing manifesta la sua utilità quando si tratta di decisioni di breve periodo, cioè tali da non modificare significativamente la capacità produttiva (immobilizzazioni tecniche, personale indiretto, ecc.) o, come si suol dire, decisioni di budget e non di piano pluriennale.
In alcuni casi, vengono chiamati in causa i costi fissi diretti, ad esempio per decidere se eliminare o no un prodotto dalla gamma, e allora è opportuno un direct costing evoluto, in grado di determinare il margine di contribuzione sia di primo che di secondo livello.
In caso di decisioni di lungo periodo, il direct costing è insufficiente, se non addirittura fuorviante, mentre un full costing, opportunamente configurato (ad esempio a costi operativi) e correttamente utilizzato, si rivela decisamente più utile.
Lo scopo 2 non riguarda il prezzo da praticare, quali prodotti spingere, ecc., ma la verifica dell’efficienza economica nell’impiego delle risorse per ottenere e gestire i prodotti, al fine di mettere in luce sprechi e diseconomie riguardanti i costi variabili. Il direct costing è meno efficace del full costing quando il peso dei costi fissi sia significativo.
Lo scopo 3, infine, non corrisponde a finalità gestionali, ma all’esigenza di valutare correttamente le rimanenze di magazzino per redigere il bilancio d’esercizio.
Il tema del perchè del direct costing si intreccia con quello del quando farne uso. In particolare, si utilizza nelle imprese che hanno un mix composto da diverse tipologie di prodotto (con differenti modelli di fabbisogno di risorse e livelli di margine di contribuzione).
Un esempio pratico
Facciamo l’esempio dell’impresa Alfa S.r.l., che tratta viti e bulloni.
Buona parte dei suoi articoli sono prodotti internamente ma, per completare la gamma, mentre altre viti più piccole sono acquistate da fornitori esterni. In pratica, il fatturato dell’azienda è determinato da prodotti che hanno logiche di costo differenti.
Inoltre, alcuni clienti acquistano le viti in pacchi da mille pezzi per utilizzi di tipo industriale, mentre altri le acquistano in confezioni da 10 pezzi da esporre sugli scaffali dei negozi specializzati.

Si aggiunga che il processo di confezionamento riguarda solo alcuni articoli. Tutto ciò determina una composizione di costi differenti, di cui si deve tenere conto quando si prendono decisioni di mix produttivo, di prezzo di vendita, ecc.
Classificando i costi di Alfa secondo la logica esposta sopra:
- i costi variabili sono le materie per la produzione di viti e bulloni, il costo delle viti più piccole acquistate da fornitori esterni e anche il costo materiale per il packaging;
- i costi fissi diretti (o specifici) sono i costi di ammortamento dei macchinari che vanno imputati solo ai prodotti lavorati internamente e i costi per il confezionamento delle viti da 10 pezzi che riguardano solo alcuni articoli;
- i costi fissi indiretti (o comuni) sono quelli relativi alle altre risorse, sia di natura industriale, che commerciale e amministrativa.
Il conto economico di prodotto potrebbe risultare così strutturato:

La trasformazione degli stessi dati in forma percentuale consente di effettuare più facilmente i confronti sulla redditività dei vari prodotti.

Si nota, almeno in prima battuta, che in base al margine di contribuzione % di primo livello, il prodotto C è il più redditizio della gamma e se ne deduce che, in caso di decisione di cambiamento di mix, esso dovrebbe essere privilegiato rispetto agli altri due.
Si sottolinea però che anche il direct cost (e non solo il full cost) non basta sia correttamente calcolato, ma occorre che sia adeguatamente interpretato e utilizzato in sede decisionale, in base a un corretto ragionamento economico (e non solo contabile).

Luigi Brusa
Autore di numerosi testi sui sistemi di controllo e professore emerito presso Università degli Studi di Torino.


