ABC ACTIVITY BASED COSTING: DEFINIZIONE ED ESEMPI
Tempo di lettura: 7 minuti
L’Activity Based Costing (ABC) è un metodo di contabilità dei costi, con cui si imputano ai prodotti i costi in base alle attività (activities) svolte per progettarli, produrli, venderli e amministrarli.
I costi imputati sono sia diretti che indiretti, ma l’ABC viene apprezzato soprattutto per la sua attitudine a imputare in modo attendibile i costi indiretti, cioè i più difficili da trattare.

Che cosa è
L’ABC è un metodo alternativo rispetto ai metodi più tradizionali, e cioè:
- contabilità elementare;
- contabilità per centri di costo.
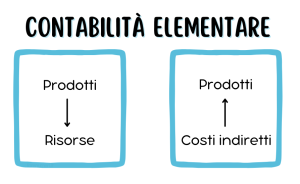
La contabilità elementare imputa i costi ai prodotti addebitando agli stessi il costo delle corrispondenti risorse senza passare per oggetti intermedi in grado di focalizzare l’attenzione su dove o perché le risorse sono impiegate.
In questo modo, costi come il lavoro indiretto, gli ammortamenti, le utenze e vari costi generali vengono spesso attribuiti ai prodotti in proporzione alle ore di lavoro diretto o alle ore-macchina.
Si tratta di criteri di ripartizione di comodo, apparentemente significativi o quasi naturali, che però sovente non riflettono il vero fabbisogno di risorse indirette manifestato dai prodotti e possono condurre a conclusioni errate.
La contabilità per centri di costo è un deciso passo avanti rispetto alla contabilità elementare, in quanto, prima di addebitare ai prodotti i costi indiretti, li imputa ai centri, che sono unità organizzative della struttura (reparti, uffici, laboratori, ecc.). In questo modo, avendo chiaro dove i costi si sostengono, diventa più attendibile il loro addebito ai prodotti.
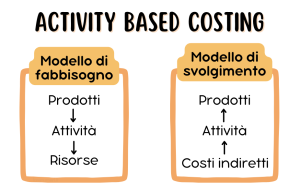
L’Activity Based Costing fa un’analisi dei costi indiretti ancora più approfondita, spingendosi a verificare quali attività, all’interno dei centri di costo, generano il fabbisogno di risorse all’origine dei costi indiretti.
Tali attività, in ambito costi di trasformazione industriale, sono ad esempio l’attrezzaggio delle macchine, la movimentazione dei materiali, la programmazione della produzione, ecc.
L’ABC riflette un modello di fabbisogno di risorse (indirette) di questo tipo:
La contabilità elementare, invece, ragiona così:
Infine, la contabilità per centri di costo riflette il seguente modello logico:
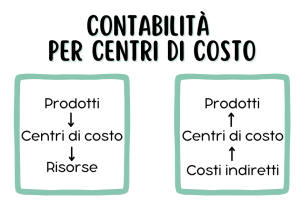
Come funziona il metodo Activity Based Costing
Il metodo dell’ABC per il calcolo del costo di prodotto s’impernia sull’imputazione dei costi indiretti alle attività che compongono i processi di gestione, prima dell’addebito finale ai prodotti.
Numerose attività, non strettamente manufacturing, ma piuttosto di supporto oppure generali, sono all’origine dei costi indiretti. Pertanto, è su di esse che va portata l’attenzione: da un lato, per controllare i relativi costi e, dall’altro, per imputare questi ultimi ai prodotti in modo attendibile.
Ad esempio, si tratta di attività di supporto alla produzione, come:
- attrezzaggio delle macchine;
- programmazione della produzione;
- gestione degli ordini ai fornitori;
- gestione degli ordini dei clienti;
- interventi di ispezione;
- progettazione prodotti e processi;
- eccetera.
Una volta noto il costo di tali attività, riferito ad un dato periodo, l’ABC procede alla sua imputazione ai vari prodotti. Allo scopo, è necessario individuare il criterio più adatto di addebito, cioè il cost driver delle attività stesse.
Con riferimento all’esempio di cui sopra, il cost driver potrebbe essere ad esempio:
- n. (o ore) di interventi di messa a punto delle macchine (attrezzaggio delle macchine);
- n. ordini di produzione (programmazione della produzione);
- n. ordini di acquisto ai fornitori (gestione degli ordini ai fornitori);
- n. ordini di vendita ai clienti (gestione degli ordini dei clienti);
- n. interventi di ispezione (interventi di ispezione);
- n. modifiche tecniche (progettazione prodotti e processi);
- eccetera.
Lo schema di calcolo con l’ABC è il seguente:

Facciamo a questo punto un semplice esempio di costi indiretti, relativi ad un’attività di supporto, che vengono imputati al prodotto.
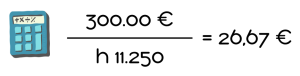
L’attività consiste nella messa a punto di determinate macchine. I relativi costi (salari, stipendi, ammortamenti, materiali, energia elettrica ecc.) ammontano a € 300.000 con riferimento a un certo periodo.
II cost driver è stato individuato nel numero di ore totali di messa a punto delle macchine. Le ore di messa a punto relative al periodo considerato sono ricavabili considerando:
- il tempo medio di una messa a punto, per esempio 3 ore;
- il numero medio di cicli produttivi (o lotti) per ciascun prodotto (o componente) nel periodo considerato, per esempio 5;
- il numero di prodotti (o componenti) realizzati dall‘azienda, ad esempio
Le ore totali di messa a punto sono:
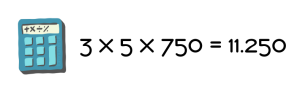
Il costo orario (cioè per ora di messa a punto) dell’attività considerata è:
Se il prodotto Z-88 viene realizzato in numero di 1.000 unità nel periodo, mediante due cicli di produzione per ognuno dei quali si impiegano ore 3,5 di messa a punto, il costo dell’attrezzaggio da imputare a 1 unità del prodotto Z-88 è pari a:
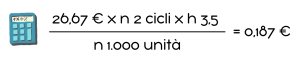
In altre parole, le ore di messa a punto riferibili a 1 unità di Z-88 sono 0,007, (cioè 3,5 x 2 diviso 1.000) che moltiplicate per il costo di un’ora di messa a punto danno il costo unitario di prodotto di 0,187 €.
Perché si usa
Prima di considerare gli scopi operativi dell’Activicty Based Costing, occorre ricordare qual è la configurazione di costo di prodotto a cui si fa riferimento, cioè quali voci di costo si includono e quali si escludono.
Il costo ABC di prodotto è definibile come costo pieno operativo, cioè include i costi seguenti:
- materie dirette;
- lavoro diretto;
- altri costi diretti;
- costi indiretti industriali;
- costi indiretti commerciali;
- costi indiretti amministrativi e generali.
Questa definizione va ulteriormente precisata: infatti si tratta di un costo pieno operativo sui generis, perché si riferisce a risorse aventi un collegamento o driver con i prodotti.
Sono (o dovrebbero essere) esclusi i costi operativi più generali, oltre agli oneri finanziari e altri costi di gestione extra-operativa. Quindi non si tratta di un costo pieno (full cost) nel senso letterale del termine, ma di una parte di esso.
Consideriamo ora gli scopi operativi dell’ABC, che, in presenza di certi presupposti aziendali, ne giustificano l’adozione:
- formulare secondo criteri di convenienza economica una pluralità di decisioni aventi per oggetto i prodotti, specie se queste hanno un orizzonte temporale di lungo periodo;
- controllare l’economicità dei singoli prodotti e intraprendere eventuali azioni di miglioramento idonee a ridurre i corrispondenti costi;
- programmare secondo criteri razionali i fabbisogni di risorse indirette ed i corrispondenti costi e così facilitare la pianificazione, il budgeting e il controllo di aree di responsabilità dove è massiccia la presenza di costi non parametrici o standardizzabili.
Molto eloquente è il primo scopo, soprattutto quando si confrontano i risultati dell’ABC con quelli dei metodi più tradizionali, a cominciare dal metodo elementare. Si veda il seguente esempio.
L‘esempio si riferisce ai costi di engineering da imputare al prodotto A, che fa largo uso di manodopera diretta e al prodotto B, che richiede una quantità minore di tale risorsa.
Il prodotto A è in produzione da molto tempo e la maggior parte dei suoi difetti è stata ormai eliminata; il prodotto B è di recente introduzione, per cui ha problemi di produzione e di qualità che richiedono frequenti modifiche progettuali. Supponiamo che i dati relativi ai due prodotti siano i seguenti:

Come si può notare, con il metodo tradizionale il prodotto a elevato contenuto di manodopera (A) assorbe una quota di costi indiretti per engineering superiore a quella addebitata a B. Ciò avviene però solo in virtù del criterio semplicistico di addebito adottato, cioè le ore di lavoro diretto.
Tenendo conto del reale fabbisogno di attività di supporto dei due prodotti, espresso in numero di modifiche progettuali, il prodotto B risulta assai più costoso del prodotto A.
In conclusione, se si dovessero prendere decisioni sulla base della redditività dei due prodotti, si rischierebbe di sopravvalutare quella di A, che invece va ridimensionata, alla luce delle risultanze dell’ABC. Viceversa, il prodotto B, con il metodo tradizionale, rischierebbe di venire indebitamente penalizzato.
Quando si usa l’ABC
Se in teoria l’Activicy Based Costing è sempre preferibile a metodi semplificati di contabilità dei costi e anche alla contabilità per centri di costo, in pratica può rivelarsi un metodo troppo complesso, soprattutto per le PMI.
A quest’ultimo riguardo, è abbastanza evidente che l’ABC richiede un’accurata individuazione dei veri driver dei costi indiretti e una loro adeguata misurazione. Ad esempio, il numero di lotti di produzione in un dato periodo (a cui corrisponde il numero di attrezzaggi delle macchine) e i tempi medi di attrezzaggio.
Quando le attività che contribuiscono ad ottenere e gestire un prodotto sono numerose, le misurazioni dei driver si moltiplicano, per cui occorre un’organizzazione adeguata, non sempre presente, specie nelle PMI.
Inoltre, per quanto intenso sia lo sforzo di misurazione oggettiva del fabbisogno di attività e di risorse manifestato da un prodotto, resta pur sempre arduo e a volte impossibile attribuire attività e costi che con il prodotto in questione hanno legami piuttosto tenui.
Ciò significa che, per ragioni oggettive, l’ABC non può spingersi più di tanto sulla strada della trasformazione in costi diretti di costi tradizionalmente considerati indiretti dalla contabilità.
In definitiva, si può affermare che l’ABC si giustifica nelle imprese dove:
- è elevata la complessità della gestione (molti prodotti, molti processi, molti clienti, molti fornitori, strategie di business rivolte a vantaggi competitivi di differenziazione);
- di conseguenza, i costi indiretti tendono a moltiplicarsi e raggiungono livelli significativi (non solo pochi punti % del totale dei costi aziendali).
In molte PMI, caratterizzate da semplicità gestionale e organizzativa, dove il peso dei costi indiretti è limitato, l’ABC oltre a non essere praticabile, è poco utile.
In questi ultimi casi, anche una contabilità elementare o semplificata può essere utile, purchè si dedichi la dovuta attenzione alla scelta del criterio di imputazione dei costi indiretti.
Questo può al limite anche essere unico (tipicamente le ore-uomo o le ore-macchina), ma occorre comunque essere consapevoli dei suoi limiti, oltre che dei suoi pregi. Si tratta in ogni caso di un passo avanti rispetto all’alternativa spesso praticata nel mondo delle PMI, vale a dire non conoscere neanche il costo dei propri prodotti.

Luigi Brusa
Autore di numerosi testi sui sistemi di controllo e professore emerito presso Università degli Studi di Torino.