
GUIDA COMPLETA SULLA FUSIONE INVERSA
Tempo di lettura: 5 minuti
Autore: Gabriele Gerzeli Magni
La fusione inversa è una particolare fattispecie di fusione che si verifica nel caso in cui: “la società incorporante, a causa delle sue minori dimensioni, formalmente incorpora un’altra società (di maggiori dimensioni) ma nella sostanza viene da questa incorporata.”

Molto spesso questa operazione viene utilizzata dalla società di minori dimensioni per riuscire ad ottenere rapidamente la quotazione sul mercato grazie alla società di maggiori dimensioni (già quotata).
Che cos’è la fusione inversa?
Per poter comprendere l’operazione di fusione inversa è necessario distinguere due aspetti:
- aspetto giuridico o formale;
- aspetto sostanziale o contabile.
Per quanto riguarda l’aspetto giuridico i soggetti che partecipano alla fusione inversa sono:
- l’incorporante giuridico;
- l’incoronata giuridica.
Invece da un punto di vista sostanziale i soggetti che si presentano sono:
- l’acquirente sostanziale;
- l’acquisita sostanziale.
Nella fusione inversa, rispetto alla tradizionale fusione, vi è un ribaltamento tra i soggetti (aspetto giuridico e sostanziale) causato proprio dalla sostanza dell’operazione: “il soggetto che formalmente dovrebbe essere l’incorporante, nella sostanza, diventa incorporato (da qui il termine fusione inversa).”

Sulla base di questo ribaltamento tra i soggetti si verifica un aspetto singolare: a seguito di questa fusione, l’incorporante si troverà con delle azioni proprie in portafoglio.
Vediamo un esempio pratico per riconoscere la fusione inversa. La società A incorpora la società B. Il rapporto di cambio è pari a 3/2, ovvero 3 a 2 (3 azioni di A contro 2 azioni di B).

1) Calcoliamo il numero di azioni in circolazione nelle società partecipanti

2) Calcoliamo il numero di azioni che A deve emettere a concambio a B

3) Calcoliamo il numero totale di azioni in circolazione post fusione
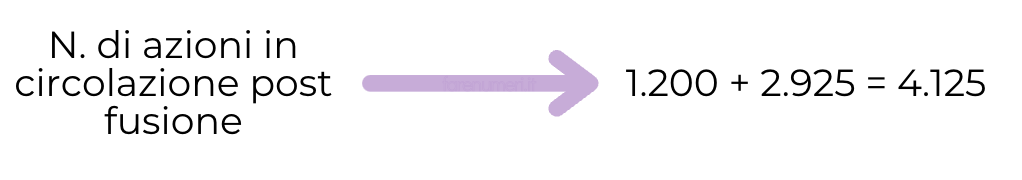
4) Calcoliamo il numero di diritti di voto per identificare il controllo della società post fusione.
Ipotizziamo che post fusione 1 azione equivalga a 1 voto in assemblea:

Possiamo notare che:
- nella forma A incorpora B;
- nella sostanza B incorpora A.
Dato che forma ≠ sostanza siamo in presenza di una fusione inversa.
Tipologie di fusione inversa
Oltre al termine “fusione inversa” si possono utilizzare altre espressioni, tra cui:
- fusione rovesciata;
- fusione inversa in senso proprio;
- fusione inversa con concambio;
- reverse merger.
Tutte queste operazioni hanno in comune la peculiarità di essere fusioni differenti rispetto a quelle tradizionali; sono tutte caratterizzate da un’incorporazione, da parte di una società controllata, della propria controllante.
Fusione rovesciata o fusione inversa in senso proprio
Questa operazione presuppone il possesso totalitario da parte dell’incorporata ante fusione dell’incorporante.

La società B incorpora la società A.
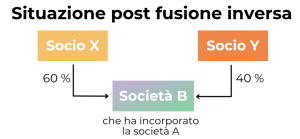
Con questo tipo di fusione si finisce per sommare i valori patrimoniali delle due società partecipanti alla fusione.
Fusione inversa con concambio
Questo tipo di fusione presuppone che la società controllante non sia l’unico azionista della società controllata:

La società D incorpora la società C.

La società incorporante dovrà aumentare il proprio capitale sociale, in relazione al concambio definito, per assegnare un certo numero di azioni o di quote alla società incorporante (la società D) e ai soci dell’incorporata (i soci X e Y della società C).
Ne deriva un nuovo assetto societario nella società incorporante nella cui compagine sociale saranno presenti i soci della società incorporata e i soci preesistenti.
Reverse merger
Il concetto di “reverse merger” è stato introdotto dal principio contabile IAS 22; per effetto di uno scambio azionario: “il controllo della società emittente passa ai soci dell’impresa acquisita”
Di conseguenza, questo tipo di operazione risulta simile alla fusione con cambio, ma si differenzia per l’acquisizione del capitale di controllo da parte dei soci della società incorporata.
Le differenze contabili da fusione inversa
Occorre fare distinzione tra la “fusione inversa in senso proprio” e le altre tipologie.
Fusione inversa in senso proprio
Si attua tramite l’incorporazione da parte della partecipata della partecipante che ne detiene l’intero capitale.
Non presuppone alcun aumento di capitale sociale e la differenza contabile di fusione (avanzo o disavanzo) sarà data dalla somma algebrica tra patrimonio netto dell’i incorporata e valore della partecipazione dell’incorporazione nel bilancio dell’incoronata.
Fusione inversa da concambio
Presuppone che la società controllante non sia l’unica azionista della controllata. Pertanto, sussisterà un rapporto di concambio e nell’incorporante post fusione si avrà la presenza dei soci della società incorporata.

Per quanto riguarda la possibilità dell’utilizzo del disavanzo da fusione inversa siamo in parallelo con il trattamento previsto per la fusione diretta.
È quindi prevista la possibilità di imputarlo per rivalutare beni dell’incoronata o per iscrivere un valore di avviamento.
Qualche dubbio potrebbe sussistere quando il disavanzo emergente dalla fusione inversa è inferiore da quello scaturente da una fusione diretta.
Caso 1: disavanzo maggiore nella fusione diretta rispetto alla fusione inversa. Nella fusione inversa si può:
- fermarsi al minor disavanzo;
- allineare quello che è la fusione diretta giustificandone il motivo.
Caso 2: disavanzo minore nella fusione diretta rispetto a quello della fusione inversa. In questa situazione bisogna “fermarsi” nella fusione inversa al valore evidenziato nella fusione diretta.
Quando invece siamo in presenza di un avanzo.
Caso 1: avanzo maggiore nella fusione diretta rispetto a quello della fusione inversa. Nella fusione inversa si può:
- fermarsi al minor avanzo;
- allineare quello che è la fusione diretta giustificandone il motivo.
Caso 2: avanzo minore nella fusione diretta rispetto a quello della fusione inversa. In questo caso bisogna:
- fermarsi al valore evidenziato nella fusione diretta;
- iscrivere il valore più alto che si evidenzia nella fusione inversa giustificandone i motivi.
Aspetti fiscali
L’agenzia delle entrate ha affermato tre regole interpretative da considerare nel caso di fusione inverse:
- il regime fiscale (riserve di capitale, di utili, in sospensione) è sempre quello del patrimonio netto dell’incorporante;
- contabilmente, il patrimonio netto post fusione deve essere di ammontare complessivamente pari a quello che si sarebbe generato se la fusione fosse stata diretta;
- le regole sulla ricostituzione delle riserve in sospensione di imposta e sul subentro dell’incorporazione nella stratificazione fiscale del patrimonio netto dell’i incorporata si applicano “solamente con riferimento all’incremento di patrimonio netto dell’i incorporante stessa”.
Riporto delle perdite
La risposta ad un interpello dell’agenzia delle entrate (13 ottobre 2020, N. 465) riconosce che: “il riporto delle perdite fiscali, in una fusione inversa, è possibile disapplicando i limiti previsti dall’art. 172 TUIR comma 7, ovverosia i criteri di “vitalità” delle società partecipanti alla fusione.”

Alcune domande sulla fusione inversa
Come funziona e quali tipi di fusione societaria esistono?
Fondamentalmente esistono due tipi di fusioni societarie:
- fusione per incorporazione : “una società (incorporante) succede in tutti i rapporti giuridici di un’altra società (incorporata)conservando la propria individualità e, con essa, i propri rapporti giuridici”;
- fusione per unione: “due o più società si fondono scomparendo dal mercato e dando origine ad una nuova società che succede in tutti i rapporti giuridici delle società fuse”.
Quali sono i documenti necessari?
I documenti necessari sono:
Chi sottoscrive l’atto di fusione?
L’atto di fusione è sottoscritto dagli amministratori delle società partecipanti e deve essere redatto per atto pubblico. L’atto di fusione deve essere depositato nei trenta giorni successivi presso il Registro delle Imprese dei luoghi ove hanno sede le società partecipanti.
Chi può redigere la relazione degli esperti?
Secondo l’art. 2501 sexies c.c., i soggetti che possono svolgere la funzione di esperto sono:
- iscritti all’albo dei revisori contabili o tra le società di revisione;
- designati dal tribunale del luogo in cui ha sede la società, se post fusione si costituisce una S.p.a. oppure una S.a.p.a.;
- nominato dalla società stessa, se post fusione si costituisce una società diversa da una S.p.a. oppure una S.a.p.a.;
- scelto fra le società di revisione, se la società è quotata sui mercati regolamentati.
Quali creditori possono opporsi alla fusione?
Per ciò che riguarda l’opposizione dei creditori, l’art. 2503 c.c. prevede che “la fusione sia realizzabile solo dopo 60 giorni dall’iscrizione della delibera di fusione”.
Durante questo termine i creditori hanno diritto di presentare opposizione. Bisogna precisare che con il termine “creditori” si intende in senso ampio qualsiasi situazione di natura creditoria.

Gabriele Gerzeli Magni
Laureato magistrale in amministrazione controllo e professione, praticante dottore commercialista. Tramite articoli di valore guido le persone verso una migliore comprensione delle sfide e delle opportunità nel mondo economico-aziendalistico aiutandole a prendere decisioni informate.


