IL DISCOUNTED CASH FLOW (DCF) NELLA VALUTAZIONE D’AZIENDA
Tempo di lettura: 8 minuti
Autore: Gabriele Gerzeli Magni
Il DCF è un metodo di valutazione indiretto che stima il valore tramite il processo di attualizzazione dei flussi di cassa attesi: “il valore dell’azienda dipende dalla sua capacità di generare flussi finanziari futuri”.

Può essere eseguito in due versioni distinte:
- approccio analitico: la previsione dei flussi è realizzata dettagliatamente nei periodi che compongono un orizzonte temporale pari alla vita aziendale. Si utilizza un orizzonte temporale definito con buona prevedibilità dei flussi;
- approccio sintetico: al contrario, ipotizza la costanza in un orizzonte temporale indeterminato per la produzione dei flussi finanziari. Si utilizza nelle valutazioni con un orizzonte temporale indefinito.
Un approccio intermedio tra i due (più utilizzato nella prassi) consiste nell’applicare il metodo finanziario analitico considerando anche il “Terminal Value” aziendale.
In pratica, si procede alla stima analitica dei flussi finanziari per un breve arco temporale (3-5 anni) e successivamente si esegue una stima sintetica per il restante periodo previsto.
Il valore aziendale è dato dalla somma tra i flussi attualizzati e il terminal value attualizzato ridotti o meno dell’indebitamento finanziario (PFN) dell’azienda a seconda che siano stati considerati solo i flussi operativi (free cash flow operativi) oppure anche quelli finanziari (free cash flow to equity).
Flussi di cassa e valore
In un determinato arco temporale (esercizio amministrativo):

Se positivo, indica la capacità dell’azienda attraverso la gestione di generare liquidità e quindi di ottenere e distribuire un beneficio ai proprietari.
La stima dei risultati futuri deve tenere in considerazione:
- dinamica passata, dati certi e oggettivi di benchmark;
- valori futuri, inglobati nel valore dell’azienda secondo soggettività.
Ciò che assume rilevanza è “la capacità in capo al soggetto valutatore di possedere le necessarie competenze in merito all’oggetto di valutazione, all’eventuale settore o mercato di riferimento e alle caratteristiche della valutazione medesima”, cioè che sia nelle condizioni di esprimere un giudizio affidabile (PIV I.2.1).
Le problematiche del DCF
Le problematiche principali del metodo finanziario sono essenzialmente due.
1. L’incertezza nella previsione dei flussi di cassa
Il processo valutativo è fortemente influenzato da fattori di incertezza che derivano dalla maggiore o minore prevedibilità che i flussi di cassa futuri si palesino.
Per questo motivo, in sede di scelta del metodo, è fondamentale verificare la coerenza dello stesso con le caratteristiche dell’azienda e la disponibilità di informazioni di partenza (input) adeguate.

Una prima considerazione riguarda la fase del ciclo di vita nella quale si trova l’azienda nel momento in cui viene eseguita la valutazione; la previsione dei flussi economici (metodo reddituale) è più semplice rispetto a quella dei flussi finanziari (metodo finanziario) quando l’impresa si trova in una situazione di normale funzionamento e opera in contesti economici stabili e maturi.
Questo perché in assenza di significative variazioni (es: dilazioni con fornitori e clienti etc.) si può presumere che la dinamica ricavi – costi mostri un andamento omogeneo nel tempo e che possano rappresentare fedelmente la situazione prospettica.
I flussi di cassa, invece, mostrano uno sviluppo tipicamente meno omogeneo e maggiormente soggetto a condizioni di carattere contingente. Si pensi, ad esempio, come la modifica della dilazione dei debiti / crediti potrebbe influenzare (anche in modo significativo) la determinazione dei flussi di cassa.
Inoltre, la proiezione dei flussi di cassa richiede una conoscenza approfondita delle scelte strategiche gestionali. Pertanto, la migliore strategia è sempre quella di collaborare con gli organi gestionali aziendali per prevedere i flussi di cassa nel modo più efficace possibile.
Sarà cruciale e vantaggioso fare uso di qualsiasi documentazione integrativa allegata al rendiconto finanziario, come ad esempio il business plan, che illustra le ipotesi e le basi delle previsioni elaborate dall’organo di gestione.
2. Congruità del periodo temporale di riferimento
La scelta dell’orizzonte temporale di riferimento dipende da tre elementi: settore di appartenenza, ciclo di vita e capacità del management di effettuare una previsione basata su dati affidabili.

Vi sono infatti settori ad alta volatilità dove un orizzonte temporale medio lungo non ha alcun senso, mentre altri, come ad esempio, il settore farmaceutico dove i primi risultati della gestione sono valutabili in modo apprezzabile solo dopo un certo numero di anni dalla nascita dell’azienda.
I metodi finanziari sembrano essere preferibili quando si ha di fronte ad un’impresa che si trova nella fase di maturità o in fase di sviluppo.
Determinare i flussi di cassa
Con il metodo finanziario l’attenzione è posta sull’insieme dei flussi di cassa attualizzati determinati attraverso la redazione del rendiconto finanziario. Questo documento del bilancio evidenzia, come risultato di sintesi, la liquidità complessiva generata oppure assorbita dall’attività (gestione) dell’azienda.
La gestione dell’azienda si distingue in:
- ordinaria, comprende l’insieme di tutte le operazioni che derivano dallo sviluppo “normale” (core business). Comprende la gestione caratteristica (tipica dell’impresa), la gestione accessoria e la gestione finanziaria;
- straordinaria, comprende l’insieme delle operazioni non ripetibili nel tempo che avvengono straordinariamente e non sono destinate a ripetersi negli esercizi.
Ogni accadimento aziendale ricade in una delle gestioni andando a creare un assorbimento o una creazione di liquidità.
In altre parole, determinare il valore di un’azienda basandosi sull’attualizzazione dei flussi di cassa attesi richiede di basarsi sulla capacità della gestione ordinaria (core business) di produrre liquidità.
I flussi derivanti dalla gestione straordinaria (a causa della loro eccezionalità) non vengono considerati nella valutazione prospettica del valore.
Inoltre, è necessario considerare la gestione ordinaria distinguendo tra quella caratteristica e finanziaria. Da questa distinzione discendono i due approcci del metodo finanziario: Asset Side ed Equity Side.
I diversi approcci: asset side vs equity side
Secondo il concetto del metodo finanziario, i flussi di cassa vengono originati dall’impiego del capitale investito, cioè dalle scelte assunte dall’organo amministrativo in merito alla gestione del capitale immobilizzato e circolante.
Il capitale investito netto operativo (CINO) e quindi lo “stock” di valori che risultano dalla gestione operativa dell’azienda al termine di un esercizio. Il CINO può essere finanziato attraverso:
- capitale proprio (equity);
- capitale di terzi (debt) che comprende risorse che dovranno essere restituite e, di conseguenza, devono essere eliminate dal calcolo del valore aziendale.
Questo procedimento prevede che il valore del capitale economico sia determinato sottraendo ai flussi di cassa operativi futuri l’ammontare del capitale preso a debito. Questo approccio è definito asset side ed i flussi sono denominati Free Cash Flow Operativi (FCFO).
Solitamente l’ammontare del debito coincide con la posizione finanziaria netta (PFN).
Un differente approccio, definito equity side, considera accanto ai flussi di cassa operativi anche i flussi di cassa finanziari relativi alle fonti di finanziamento dell’azienda. Sono considerati sia i flussi operativi che quelli finanziari e prendono il nome di Free Cash Flow to Equity (FCFE).

Calcolo del free cash flow
Il FCFO rappresenta la liquidità generata assorbita dalla gestione operativa. Mette in relazione la capacità di autofinanziamento con tutte le variazioni connesse al capitale investito della gestione operativa. Infatti, le grandezze fondamentali sono il margine operativo (EBIT) e il capitale investito nella gestione operativa (CINO).

Il primo passaggio consiste nell’imputare le imposte del risultato operativo all’EBIT per calcolare il NOPAT (Net Profit After Taxes). Successivamente vengono rettificati i costi non monetari che non producono uscite di cassa (ammortamenti, svalutazioni, accantonamenti e altri costi) per calcolare l’autofinanziamento netto.
Questo misura il flusso finanziario generato dalla gestione operativa reddituale e va successivamente integrato con le variazioni del capitale circolante netto commerciale (CCNc) e l’utilizzo dei fondi.
Infine, si considerano gli effetti degli investimenti e dei disinvestimenti inerenti all’area operativa (asset operativi pluriennali) per calcolare il free cash flow operativo (FCFO). Questo dato esprime la capacità dell’azienda di produrre liquidità attraverso la sua gestione operativa.
Anche le operazioni che fanno parte della gestione finanziaria possono produrre effetti in termini di liquidità (pagamento interessi passivi, incasso interessi attivi, rimborsi di debiti, aumenti di capitale, corresponsione di dividendi).
La considerazione di questi effetti in termini di liquidità ci porta partendo dal calcolo del FCFO al calcolo del free cash flow to equity (FCFE) tipico dell’approccio equity side.

Formulazione del metodo finanziario
Sulla base di quanto detto, per calcolare il valore del capitale economico, si procede ad attualizzare i flussi di cassa stimati ed attualizzare il Terminal Value secondo i due approcci visti sopra:


Se si utilizza l’approccio asset side i flussi finanziari si considerano come FCFO attualizzati con un tasso pari al WACC (Weighted Average cost of capital). Successivamente si sottrae la posizione finanziaria netta (D) e si considera anche l’attualizzazione del Terminal Value.
Viceversa, se si utilizza l’approccio equity side, i flussi finanziari si considerano come FCFE e di conseguenza non è necessario rettificare la posizione finanziaria netta, ma va comunque sempre considerato l’attualizzazione del terminal value. Inoltre, viene considerato come tasso di attualizzazione il Cost of Equity (Ke).
Il valore terminale
Il valore terminale (Terminal Value – TV) esprime il valore attuale dei flussi finanziari che l’azienda sarà in grado di produrre in tempi successivi all’orizzonte temporale considerato nella valutazione analitica.
Determinare il terminal value significa attualizzare una rendita perpetua stimata pari al flusso finanziario che si suppone che l’azienda sia costantemente in grado di generare successivamente all’orizzonte adottato per fare la valutazione analitica.
Può essere calcolato in due modi diversi.
Formula perpetua
Si assume la costanza nel tempo (infinito) della proiezione della capacità di produrre flussi di cassa. Comporta l’esclusione della possibilità di crescita, non considera l’eventuale inflazione ed implica la costanza del CCN e investimenti.

Formula di crescita
Si introduce nel calcolo del terminal value un tasso di crescita (g). È importante sottolineare che oltre alla difficoltà oggettiva nel determinare il tasso di crescita, la sua eventuale correzione, anche minima, può portare a variazioni importanti.
Di conseguenza, bisogna ponderare sempre attentamente la scelta dell’eventuale tasso di crescita. Solitamente viene calcolato facendo riferimento all’andamento storico di alcune variabili aziendali tipiche (Ricavi, EBIT, EBITDA).

Nel caso in cui si voglia adottare l’approccio Equity Side basterà sostituire il WACC con il Cost of Equity (ke).
Caso pratico
Per facilitare ulteriormente la comprensione e l’applicazione di questa metodologia, abbiamo preparato un file Excel che illustra un caso pratico di valutazione aziendale.
Puoi esaminare e scaricare il file Excel fornito per comprendere meglio i passaggi coinvolti e utilizzarlo come guida durante le tue valutazioni aziendali.


Alcune domande sul Discounted Cash Flow
Che significa attualizzare i flussi di cassa?
L’attualizzazione dei flussi di cassa è un meccanismo che converte i flussi di cassa futuri in un valore attuale e equivalente.
Qual è la differenza tra attualizzazione e capitalizzazione?
I flussi futuri sono convertiti in flussi presenti e la logica dell’attualizzazione consente di pervenire al valore attuale delle entrate e uscite di cassa che avranno luogo in periodi diversi da oggi.
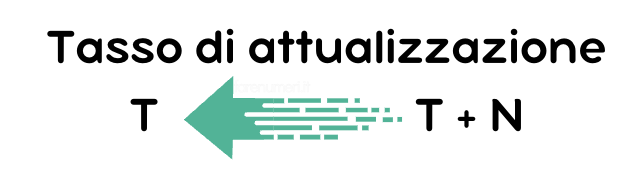
Al contrario, la capitalizzazione consente di individuare il valore futuro dei flussi di cassa investiti oggi.

A cosa serve attualizzare?
Attualizzare uno o più flussi monetari significa calcolare il valore equivalente che sarebbe possibile attribuire loro se si manifestassero oggi.
Quali sono i metodi di valutazione di un’azienda?
I principali metodi utilizzati nella valutazione di un’azienda sono:
- patrimoniale;
- reddituale;
- misto;
- finanziario.

Gabriele Gerzeli Magni
Laureato magistrale in amministrazione controllo e professione, praticante dottore commercialista. Tramite articoli di valore guido le persone verso una migliore comprensione delle sfide e delle opportunità nel mondo economico-aziendalistico aiutandole a prendere decisioni informate.