
CIRCOLARIZZAZIONE CLIENTI E FORNITORI
Tempo di lettura: 3 minuti
Autore: Mattia Crippa
Negli ultimi mesi dell’anno o nei primi di quello successivo, ovvero nel periodo antecedente l’approvazione del bilancio d’esercizio, potresti ricevere, tipicamente attraverso posta certificata, delle lettere di circolarizzazione.
Che cosa è la circolarizzazione
Queste lettere rappresentano delle verifiche della situazione contabile con un determinato soggetto terzo. Il loro obiettivo é pertanto strettamente legato all’esistenza e alla precisione di specifiche voci di bilancio.
In altre parole, per portare un esempio concreto, accade che il tuo cliente o fornitore, attraverso il revisore legale, voglia controllare che il suo saldo contabile corrisponda con quello registrato nella tua contabilità. Naturalmente la circolarizzazione copre un più ampio ventaglio di aspetti.
Non si limita infatti solo alle voci di credito verso clienti o di debito verso fornitori, ma può essere rivolta anche a studi legali, società di leasing, consulenti, banche e altri istituti finanziari. Indipendentemente dai soggetti coinvolti, l’obiettivo rimane sempre quello della cosiddetta “conferma esterna”.
Il contenuto delle lettere di circolarizzazione
La struttura della richiesta ricevuta può essere principalmente di due tipi:
- il cliente/fornitore indica il saldo contabile a lui risultante e ne chiede conferma. Aggiungendo, qualora non ci sia concordanza, di inviargli le informazioni necessarie per cominciare le verifiche del caso;
- il cliente/fornitore chiede direttamente di inviare un estratto conto.
Estratto conto: crediti e debiti commerciali
L’estratto conto è un documento che riepiloga, per un determinato periodo di tempo e per una specifica voce di bilancio, tutte le operazioni registrate dalla società.
Estratto conto, scheda contabile, mastrino, eccetera eccetera. Ti potrebbe capitare di leggere diversi nomi. Lo strumento è sempre lo stesso.
Nel caso della circolarizzazione, l’estratto conto viene chiesto relativo ad un cliente o fornitore e quindi, in contabilità, quando richiamiamo questi elementi, ci troviamo nell’area patrimoniale dei crediti e dei debiti.
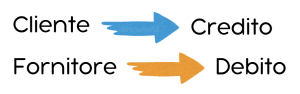
Crediti e debiti sono riepilogati nello stato patrimoniale, in particolare:
- stato patrimoniale – attivo – sezione C Attivo circolante;
- stato patrimoniale – passivo – sezione D debiti.
Immagina quindi di fare una fotografia alla situazione patrimoniale della società e zoomare sulla parte dei crediti e debiti, riuscendo così a dettagliare la posizione di ciascun soggetto.
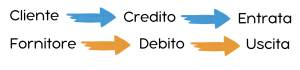
Seguendo ora il tipico flusso delle operazioni aziendali, ai crediti e ai debiti sono collegati entrate ed uscite monetarie.
Crediti verso cliente
Di seguito come si potrebbe presentare il tuo estratto conto di credito verso cliente X:
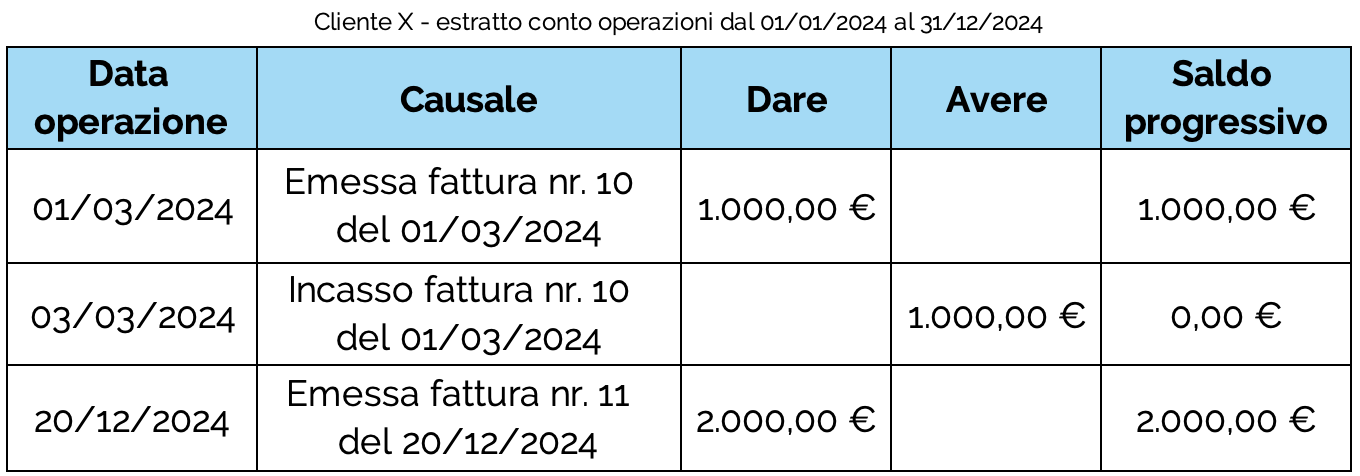
L’esempio considera le due operazioni principali legate ad un cliente:
- emissione fattura;
- incasso fattura.
Nel primo caso, quando spedisci la fattura, dovrai registrare il sorgere di un credito. Questo credito sarà pari al totale della fattura (compresa iva).
Emissione fattura: + credito dare
Nel secondo caso invece, nel momento in cui la fattura viene saldata, dovrai registrare l’estinzione del credito.
Incasso fattura: – credito avere
In questo esempio, dovrai comunicare al tuo cliente (al suo revisore legale), dal quale hai ricevuto la lettera di circolarizzazione, che il tuo saldo a credito ammonta a 2.000,00 €.
Debiti verso fornitore
Di seguito come si potrebbe presentare il tuo estratto conto di credito verso fornitore Y:
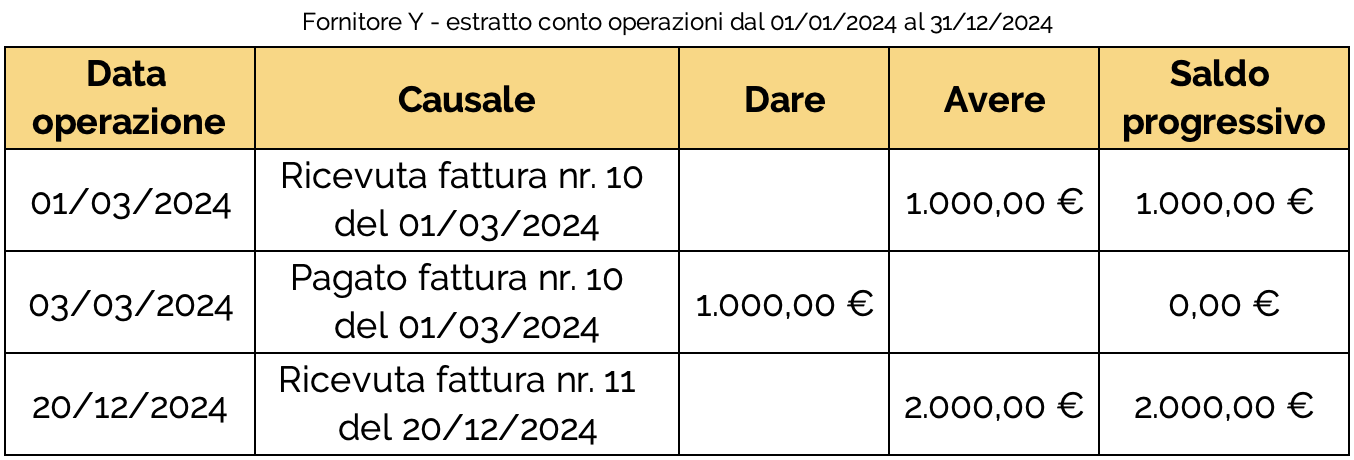
L’esempio considera le due operazioni principali legate ad un fornitore:
- ricezione fattura;
- pagamento fattura.
Nel primo caso, quando ricevi la fattura, dovrai registrare il sorgere di un debito. Questo debito sarà pari al totale della fattura (compresa iva).
Ricezione fattura : + debito avere
Nel secondo caso invece, nel momento in cui saldi la fattura, dovrai registrare l’estinzione di quel debito.
Pagamento fattura: – debito dare
In questo esempio, dovrai comunicare al tuo fornitore (al suo revisore legale), dal quale hai ricevuto la lettera di circolarizzazione, che il tuo saldo a debito ammonta a 2.000,00 €.

Mattia Crippa
Condivido la mia esperienza e i miei studi in diversi contenuti di contabilità per le PMI.


